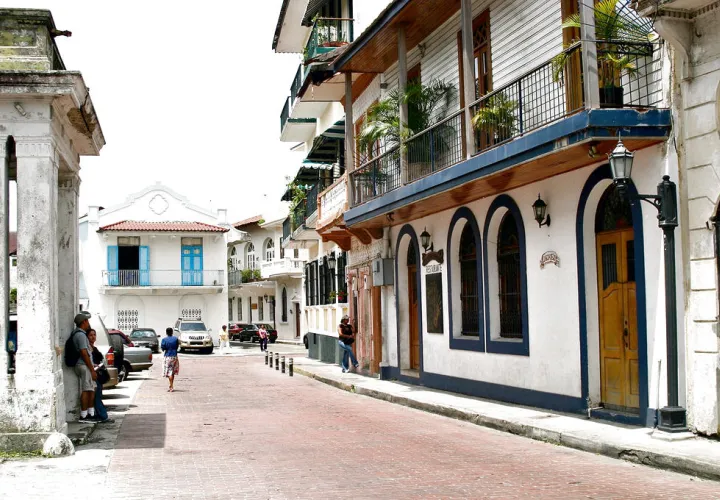
El Gobierno procedió a reactivar los incentivos fiscales para que el conjunto monumental histórico del Casco Antiguo de la ciudad de Panamá recupere su atractivo como sitio de inversión.
La propuesta consiste en reactivar el régimen fiscal concebido en el Decreto Ley 9 de 27 de agosto de 1997, el cual perdió vigencia en agosto de 2007, dejando un vacío en materia de beneficios que incentiven al promotor, inversionista o propietario a rehabilitar y poner en valor su propiedad dentro del conjunto monumental histórico.
Para realizar esta tarea, el Consejo de Gabinete designó al Ministerio de Educación a presentar el proyecto de ley 443, el cual estable en su exposición de motivo que la actualización de los incentivos concebidos en el Decreto Ley 9 de 1997 se constituya en un aliciente y atractivo más para una mayor inversión en el Casco Antiguo.
Con esta propuesta no solo se actualiza el régimen fiscal para esta zona de la ciudad capital, sino que se establece un procedimiento tendiente a promover a los propietarios a rehabilitar su propiedad. Sin embargo, también se crean mecanismos “coercitivos” dirigidos a los propietarios que mantengan su renuencia a realizar las inversiones necesarias para la debida rehabilitación de los inmuebles históricos.
“El Estado lo que busca no es sacar a la población originaria del sector, sino poder generar una oferta proveniente de la empresa privada para que la población tenga acceso a quedarse dentro del conjunto monumental”, indicó la subdirectora nacional de Patrimonio Histórico, Yamileth Stanziola.
Señaló que hasta el mes de enero en el Casco Viejo se habían restaurado 359 propiedades y existen otros proyectos.
Incentivos.
La nueva propuesta contempla estímulos para el propietario actual, promotor o inversionista, arrendatario, así como para áreas de estacionamientos.
En el caso de las transferencias de edificaciones o terrenos ubicados en el Casco Antiguo, y que se efectúen dentro de los dos años posteriores a la promulgación, de ser aprobado el proyecto de ley, estarán exoneradas del impuesto de transferencia de bienes inmuebles.
De igual forma, en los artículos 18 y 19 consta que el propietario de la edificación que haya sido construida, reconstruida o restaurada, en todo o en parte, quedará exonerado del pago del Impuesto sobre la Renta que reciba por actividades comerciales, venta o transferencia de alguna parte o de todo el inmueble, por un término de 10 años contados a partir del permiso de ocupación del todo o de la parte mejorada.
Las edificaciones construidas, reconstruidas o restauradas, que obtengan su permiso de ocupación a partir de la promulgación del proyecto de ley, quedan exoneradas por el término de 30 años del impuesto de inmueble que recaiga sobre el terreno y las mejoras declaradas en el mismo.
Para el urbanista Álvaro Uribe, es algo que hace rato se debió hacer, “y en realidad, no solo para este sector, sino para toda la ciudad”.
Datosimportantes de la ley
5- mil dólares a 2 mil dólares conforman la tabla de indemnizaciones por restauraciones.
- mil dólares a 150 mil dólares se establece como sanciones a quienes incumplan la ley.
- es el proyecto de ley que se encuentra en la Comisión de Educación, Cultura y Deporte.
Indemnizacionesestablecidas
- En cuanto a las indemnizaciones a pagarse, por la ejecución del lanzamiento por restauración o reconstrucción, las mismas van desde $5 mil hasta $2 mil. Estas van dirigidas a las familias que hayan ingresado a los inmuebles mediante la formalización de un contrato de arrendamiento, recibo de pago o documento que pruebe su legalidad en el inmueble, el cual deberá tener fecha anterior a la emisión de la ley.