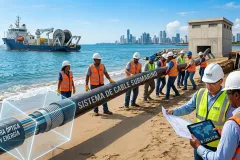
Este auge, agregó, se generará con el tercer conjunto de esclusas en términos de un incremento en el tránsito, y la actividad de construcción real asociada con la expansión misma del canal.
Schineller puntualizó que estas actividades deberían impulsar el crecimiento desde 2009.
En este entorno económico favorable, Standard & Poor´s espera que el gobierno panameño continúe promoviendo una estrategia de consolidación fiscal.
Al hecer un recuento, aduce que desde que asumió el cargo en septiembre de 2004, el presidente Martín Torrijos se enfocó en realizar una consolidación en las cuentas fiscales panameñas.
La mejora fiscal, que es catalogada como "inicialmente modesta", ganó real impulso en el 2006, a medida que los efectos totales de la reforma fiscal del 2005 contribuyeron a un excepcional desempeño de los ingresos, más allá de las partidas extraordinarias.
"La perspectiva positiva de la calificación soberana asume que esta trayectoria relativamente corta de mejoras fiscales seguirá su curso y que el gobierno alcanzará su objetivo de mantener el déficit del gobierno general cerca de 1% del PIB, generando una caída en la deuda neta del gobierno general por debajo de los niveles actuales de 38% del PIB", explicó Schineller.
Esto, agregó, es particularmente importante dado que la dolarización oficial limita las opciones de políticas para responder a efectos económicos adversos en Panamá y la expansión del canal podría limitar las remesas fiscales para el gobierno que ahora representan 20% de los ingresos del gobierno central.
Schineller afirmó que la calificación de Panamá podría subir con base en evidencia adicional sobre la consolidación fiscal, la claridad del marco fiscal (especialmente la reforma pendiente de la ley de responsabilidad fiscal) y con base en la definición del tamaño y estrategia del financiamiento de la expansión del Canal de Panamá.
Standard & Poor´s estima que el flujo libre de efectivo de la Autoridad del Canal de Panamá (ACP), después de los pagos de las cuotas de tonelaje y dividendos al gobierno central, permanecerá en niveles sólidos durante el periodo de construcción que se extiende hasta el año 2014, reflejando la posición competitiva del Canal y las perspectivas de un mayor intercambio comercial mundial.
Standard & Poor’s considera que los pagos de dividendos y cuotas de tonelaje serán menores al especificado en el referendo del año 2006.
Estiman que de afectar el desempeño fiscal del gobierno o se debilite el compromiso con la disciplina fiscal, la perspectiva de la calificación soberana regresaría a estable.