Cifras de la SBP
- 431 millones 483 mil dólares alcanzó el rubro otras construcciones, según las cifras de la SBP.
- 397 millones 186 mil dólares totalizó el segmento vivienda al mes de octubre de 2013.
- 51 millones 709 mil dólares fue el saldo de local comercial, según las estadísticas de la SBP.
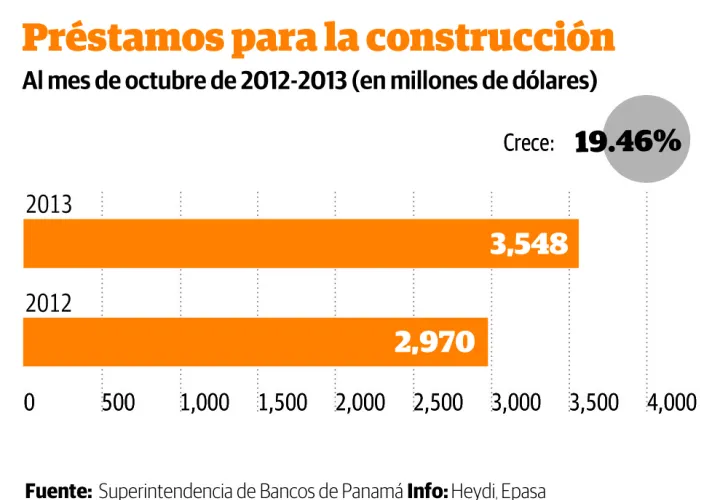
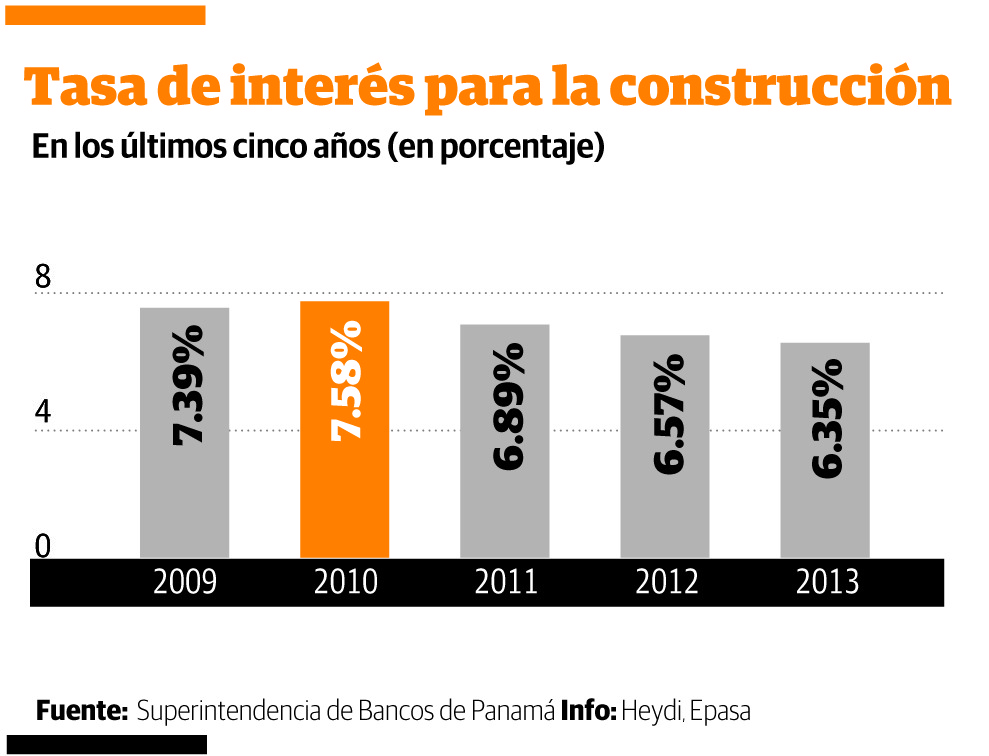
Los préstamos para la construcción alcanzaron los $3,548 millones al mes de octubre del año pasado, lo que representa un incremento de un 19.46% al compararlo con el mismo periodo del año 2012, según las últimas cifras de la Superintendencia de Bancos de Panamá (SBP).
Esto significa que desde enero a octubre del año pasado esta cartera reportó un aumento de $548 millones al compararse a la reportada el año anterior. Pero lo más importante es que todos los segmentos crediticios que componen este tipo de crédito reflejaron crecimiento, entre los que figuran los préstamos para construir vivienda interina, otras construcciones, infraestructura y local comercial interino.
Siendo otras construcciones (adiciones y remodelaciones) el renglón que registró el mayor monto prestado por las entidades bancarias durante este periodo con unos $431 millones 483 mil, seguido de vivienda interina con unos $397 millones 186 mil, local comercial interino con $51.7 millones e infraestructura con $25 millones.
Desempeño
Julio Aguirre, de la Asociación Bancaria de Panamá (ABP), señaló que este aumento se debe a que las actividades de construcción en Panamá se han incrementado en los últimos años en respuesta a la demanda de nuevas y modernas edificaciones, tanto de vivienda como comerciales, pese al aumento de precios en los productos utilizados para ejecutar las obras.
Asimismo, Aguirre detalló que bajo la óptica del financiamiento para la construcción, las entidades bancarias deben tener presente el precio de referencia de los insumos de construcción que se utilizarán, a fin de prever la culminación con éxito de la obra que se construirá.
Panamá América consultó a varios banqueros que operan en el mercado local sobre si creen que este buen desempeño de los préstamos para la construcción se mantendrá este año 2014, y los mismos respondieron que en un año electoral no es recomendable el desarrollo de nuevos préstamos para la construcción.
En Panamá los bancos ejecutan buenas políticas de crédito
Por su parte, Ernesto Bazán, director ejecutivo de la empresa que lleva su nombre y organizador del Banca Foro, ha manifestado que el hasta ahora buen desempeño de los créditos de construcción de viviendas y oficinas es atribuible a las políticas de crédito que están aplicando las entidades financieras del mercado.
Bazán aseveró que actualmente las políticas de crédito que se ejecutan en el mercado panameño mantienen un equilibrio entre los negocios bancarios y la gestión del riesgo.
La práctica del riesgo al crédito lleva a la banca a evaluar aspectos tanto cuantitativos como cualitativos de los clientes, como el tiempo de operación en el mercado, gobierno corporativo, la tecnología y equipamiento, las capacidades técnicas, entre otros.
Gracias a lo anterior, los bancos han evitado asumir altos riesgos de crédito, el que puede afectar la reserva bancaria (provisiones).
Los bancos que operan en el mercado lograron incrementar los créditos para la construcción, siendo el Banco General, Banistmo y Global Bank los que lideran este segmento crediticio al mes de octubre de 2013.
El presidente de la Cámara Panameña de la Construcción (Capac), Enrique Asensio, considera también que las políticas del sector bancario son buenas e incluso han ayudado a cambiar la manera de vender las viviendas, minimizando los riesgos, lo que es beneficioso para las promotoras.
La mayor cantidad de construcciones en el país son residenciales, principalmente con costos en el rango de interés preferencial (precios entre 40 mil y 120 mil dólares), y los bancos están siendo cuidadosos al otorgar préstamos para este tipo de desarrollos.
A las promotoras que tienen más de 30 o 40 años de existencia el sector bancario le otorga préstamos con una tasa de interés más baja, lo que a Asensio le parece saludable, porque la medida busca minimizar riesgos, tomando en cuenta la crisis que se ha dado en otros países.
Las políticas conservadoras de los bancos han cambiado el proceso de venta y aunque el porcentaje de personas que después de separar la vivienda no logra comprarla se ha incrementado pasando de un 2% al 7%, al sector le parece una manera de garantizar buenos compradores.
La preventa antes le aseguraba prácticamente al comprador el préstamo hipotecario, sin embargo, actualmente los bancos hacen una segunda revisión 60 días antes de entregar la llave del cliente, para determinar si el cliente aún cuenta con la capacidad de pagar el préstamo y que no haya adquirido nuevos compromisos financieros.
“Estas medidas no han detenido el auge del sector. Los préstamos van en aumento”, dijo Asensio.