Tanto el proyecto 628, que modifica la ley de intereses preferenciales, como el 627, que otorga a los contribuyentes la oportunidad de regularizar sus obligaciones tributarias, fueron aprobados en tercer debate por la Asamblea Nacional de Diputados.
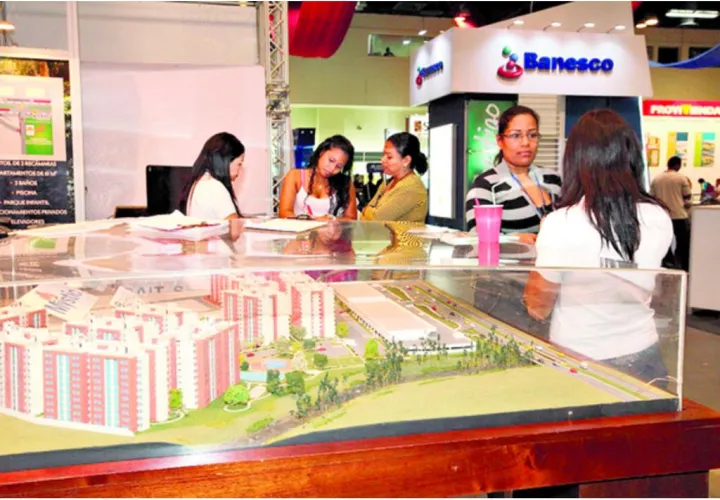
El primero modifica el artículo 5 de la Ley 3 de 1985, que establece un régimen de intereses preferenciales en determinados préstamos hipotecarios, ampliando el segundo tramo para estos préstamos.
En este tramo, la ley establecía que podían contar con 4% de interés preferencial las viviendas cuyo valor oscilaba entre 40,000 y 65,000 dólares, sin embargo, con la nueva modificación, los beneficios se podrán aplicar también hasta viviendas que cuesten 80 mil dólares.
Durante la ratificación en segundo debate de esta Ley 628, se aprobó incluir un nuevo artículo que modifica el numeral 16, ampliando la vigencia de la ley, por lo que los préstamos hipotecarios con intereses preferenciales podrán ser otorgados hasta el 21 de mayo de 2019.
Por otro lado, el proyecto 627 permitirá a los contribuyentes subsanar y ordenar su situación tributaria.
Según el Ministerio de Economía y Finanzas, esta ley aplicará para aquellos casos en que por motivo de errores en las declaraciones de renta o inexactitudes en la documentación, y en las que hayan transcurrido más de tres periodos fiscales, los contribuyentes no hayan podido cumplir con el pago de sus impuestos.
El mecanismo para acogerse a esta ley no exige al contribuyente que presente una declaración especial por los periodos fiscales que no haya declarado en forma debida, sino que deberán hacer un pago, cuya base imponible será la suma del total de ingresos gravables declarados en impuesto sobre la renta en las tres últimas declaraciones juradas de rentas presentadas, dividido entre tres, y al resultado se le aplicará una tarifa del 25%.
Los contribuyentes podrán, asimismo, concertar con la Autoridad Nacional de Ingresos Públicos un arreglo de pago, con un abono que no podrá ser inferior al 40% del total de la suma por pagar, y la diferencia será cancelada en un máximo de tres meses.
Al finalizar se le entregará al contribuyente una certificación de paz y salvo.
El certificado será suscrito por el administrador nacional de Ingresos Públicos y expresará que dicho contribuyente no podrá ser auditado hasta el periodo fiscal 2011, y se le exime de defraudación fiscal por razón de hechos ocurridos hasta tal periodo.
La ventaja consiste en que voluntariamente los contribuyentes se podrán poner al día en el pago de sus impuestos, sin mayores complicaciones, según la nueva Autoridad Nacional de Ingresos Públicos (Anip).