Las compañías petroleras están implementando las reducciones de costos más grandes en una generación para llevar tranquilidad a los inversores. De esa manera ponen en riesgo su futuro crecimiento.
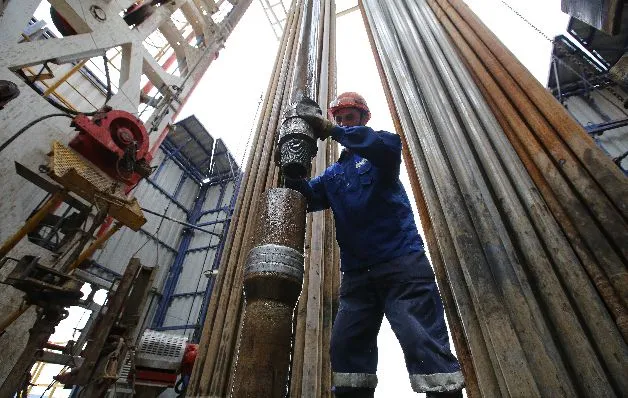
Desde Chevron Corp. hasta Royal Dutch Shell Plc, los productores están despidiendo a miles de trabajadores y cancelando inversiones para defender sus dividendos.
Los recortes en todo el sector ascienden a $180,000 millones en lo que va del año, el nivel más alto desde la caída del petróleo en 1986, según Rystad Energy AS, consultora en el área de energía con sede en Oslo.
El máximo responsable ejecutivo de BP Plc, Bob Dudley, dijo la semana pasada que su "prioridad número uno" eran los pagos a los accionistas. La directora financiera de Chevron, Patricia Yarrington, dijo que su empresa estaba empeñada en mantener su experiencia de 27 años de aumentos anuales en los dividendos.
Si bien los pagos de dividendos complacen a los inversores, los productores corren el riesgo de repetir los esquemas de 1986 y 1999, cuando los precios se desplomaron y ellos recortaron el gasto. Les llevó años reconstruir los planes de crecimiento de la producción.
"Cabe preguntarse si es óptimo basar toda la estrategia en mantener el dividendo", dijo Thomas Moore, director del administrador de fondos del Reino Unido Standard Life Investments Ltd. que maneja directamente 1,200 millones. "La respuesta a los precios bajos del petróleo ha sido un recorte de costos salvaje".
Exxon Mobil Corp., Shell, Chevron, BP y Total SA dijeron a los inversores la semana pasada que los planes de crecimiento futuro no están en riesgo y mantuvieron los objetivos de producción plurianuales. La historia de reducciones de costos anteriores tiene una moraleja.
Experiencia de Chevron
Chevron sirve de ejemplo. Después de implementar reducciones en el gasto en 1998 y 1999, cuando los precios del petróleo cayeron por debajo de $10, la producción bajó.
La compañía con sede en los Estados Unidos bombeó 1.99 millones de barriles equivalentes de petróleo en 2000, y cuatro años más tarde estaba produciendo 1.7 millones. Shell y Exxon vieron congelarse su crecimiento.
La reducción de costos y las ventas de activos fueron algunas de las razones de las caídas, según los informes anuales de las empresas. El impacto de una producción más baja fue amortiguado aumentando los precios.
No es difícil ver por qué a los inversores les gustan los dividendos. Mientras que las acciones con dividendos reinvertidos tuvieron un retorno más de dos veces mayor.
Decrecimiento
- Desde que el crudo West Texas Intermediate inició su caída en
- junio de 2014, las acciones de Chevron bajaron un 36%, Exxon 25%, Shell 12%, BP 24% y Total 16%. El barril de WTI sumó 8 centavos a $44.74 en la Bolsa Mercantil de Nueva York a las 10:53 hora de Londres el viernes.
- Dado que los dividendos son sacrosantos, es inevitable
- ajustarse el cinturón. Alastair Syme, analista petrolero en Citigroup Inc. de Londres, dijo que los gastos de capital y los dividendos ascendieron a 146 por ciento del flujo de caja para las empresas más grandes en el primer semestre del año.
- La reducción de costos y las ventas de activos fueron algunas
- de las razones de las caídas, según los informes anuales de las empresas. El impacto de una producción más baja fue amortiguado aumentando precios.