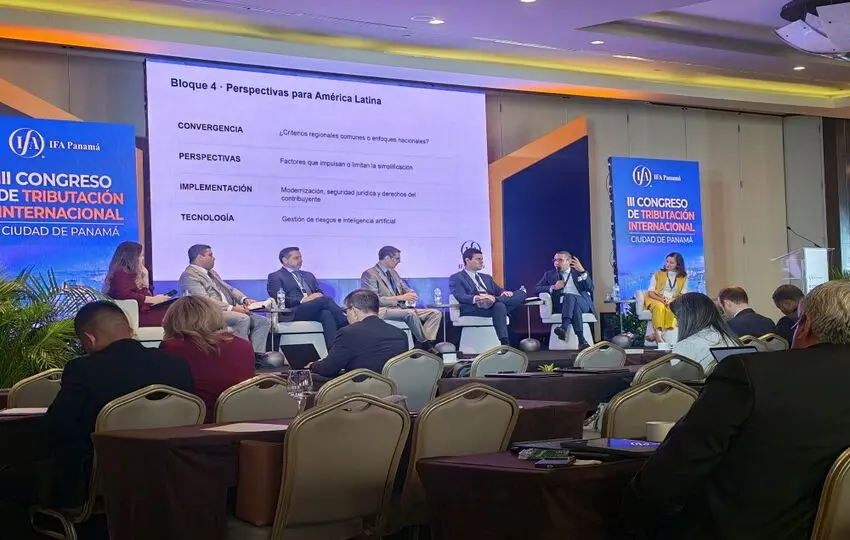
La exigencia de acreditar una actividad económica genuina y la urgencia de frenar las cargas administrativas desproporcionadas derivadas de los estándares fiscales globales dominaron el debate en la segunda jornada del III Congreso de Tributación Internacional.
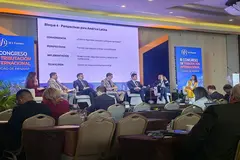
El evento, organizado por la International Fiscal Association (IFA) Capítulo Panamá, reunió a especialistas del sector privado, exautoridades y representantes de organismos regionales. Los expositores coincidieron en que la certeza jurídica y la proporcionalidad normativa son indispensables para que Panamá y América Latina mantengan su atractivo como destinos de inversión.En el panel «Sustancia que crea valor: de la presencia formal a la realidad económica», moderado por Laura Barrios junto a Darma Romero, Luis Ocando, Diego Salto, Klaus Bieberach, Jaime Carrizo y Gian Castillero, se evaluó la aplicación práctica de esta normativa. Los expertos recordaron que esta reforma responde a los compromisos con la Unión Europea para erradicar estructuras artificiales y combatir la doble no tributación, manteniendo el principio de territorialidad y la exención para rentas pasivas de fuente extranjera siempre que exista una conexión real en el país.
• Ventaja competitiva: Al comparar el caso panameño con Costa Rica, Diego Salto señaló que Panamá conservará su liderazgo en Centroamérica si garantiza claridad técnica al fiscalizar.
• Competencia institucional: Sobre qué entidad debe revisar el cumplimiento de la ley, Jaime Carrizo indicó que la autoridad competente es el Ministerio de Economía y Finanzas (MEF), aunque la Dirección General de Ingresos (DGI) desempeñará un rol clave en la verificación.
El costo de la complejidad fiscal en América Latina
El segundo panel, titulado «La complejidad como riesgo fiscal: hora de simplificar» —moderado por Frida Medrano y con la participación de José Galíndez, José Andrés Romero, Horacio Sánchez, María Claudia Pimentel, Gonzalo Arias (CIAT) y Serviliano Abache—, abordó el impacto operativo de las normas internacionales en la región. Los panelistas alertaron que la acumulación de exigencias —como los pilares de BEPS, precios de transferencia, el impuesto mínimo global y las reglas GILTI de Estados Unidos— ha disparado los costos de cumplimiento (compliance) sin traducirse necesariamente en una mayor recaudación.
• Tecnología y simplificación: José Andrés Romero propuso reorientar las reformas hacia la eficacia, equidad y simplicidad, utilizando la tecnología para reutilizar datos que las empresas ya reportan y así agilizar los procesos.
• Fragmentación regional: Horacio Sánchez reconoció la eficacia de la norma panameña de sustancia económica para lograr la salida del Anexo I de la Unión Europea, pero señaló que América Latina sigue fragmentada en reglas internas, como sistemas de facturación electrónica que no son interoperables.
• Garantías y transparencia: Mientras Gonzalo Arias advirtió que los esquemas globales vinculantes reducen el margen para innovar en simplificación local, Serviliano Abache señaló la urgencia de proteger los derechos del contribuyente mediante calidad normativa, fortalecimiento operativo de las administraciones y transparencia en el uso de inteligencia artificial para fiscalizar.