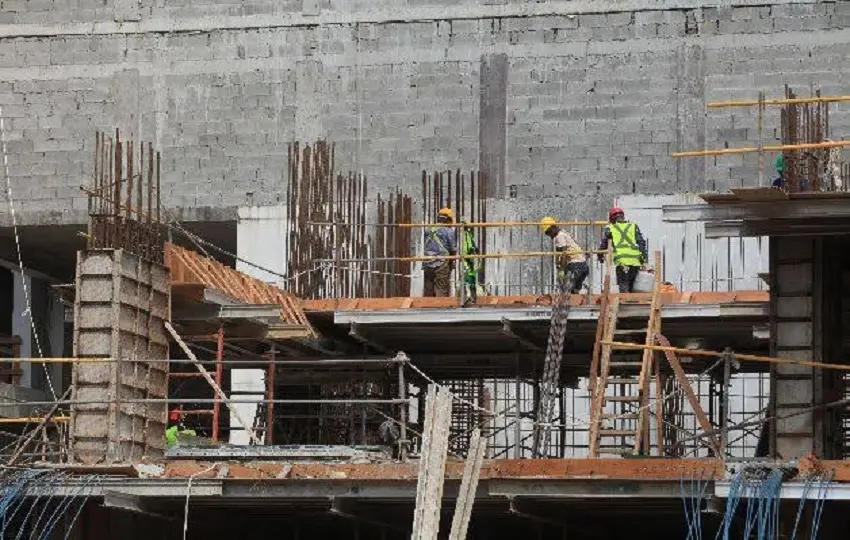
El financiamiento para viviendas y proyectos de construcción perdió dinamismo en Panamá. Mientras la cartera crediticia local de los bancos mantiene un crecimiento, los préstamos hipotecarios y destinados a la construcción registraron una reducción interanual a septiembre de 2026, lo que disminuyó su participación dentro del sistema bancario.
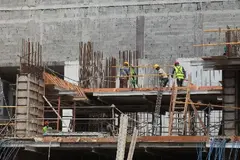
Un análisis de Moody's Local señala que el saldo de los créditos hipotecarios alcanzó los $21,209 millones a septiembre de este año, una caída de 0.8% frente al mismo periodo de 2025. En tanto, la cartera destinada a construcción se ubicó en $4,285 millones, con una contracción interanual de 4%.
El comportamiento contrasta con el crecimiento de 4.7% que registró la cartera local total de los bancos, reflejando un menor dinamismo del financiamiento dirigido a estas dos actividades económicas.
Como resultado, la participación conjunta de los préstamos hipotecarios y de construcción dentro de la cartera local descendió a 37.7% en septiembre de 2026, frente al 40% que representaba un año antes.
El informe también advierte sobre la calidad de estos créditos. En el caso de las hipotecas, los préstamos morosos y vencidos representaron conjuntamente el 7.03% de la cartera a septiembre, una proporción prácticamente estable respecto a diciembre de 2025.
La situación presenta mayores niveles de presión en el financiamiento para construcción. Los créditos morosos y vencidos alcanzaron el 12.67% de esa cartera, aunque el indicador conjunto mejoró frente al 13.38% registrado en diciembre del año pasado.
Sin embargo, dentro de esa cartera, los créditos vencidos aumentaron su participación de 10.64% en diciembre de 2025 a 11.50% en septiembre de 2026, un comportamiento que mantiene la atención sobre la capacidad de pago de los deudores vinculados a esta actividad.
Las cifras muestran que el retroceso no se limita a una reducción en los saldos de los préstamos. También reflejan una menor participación del financiamiento hipotecario y de construcción dentro del crédito bancario, en un periodo en el que la cartera local total continuó expandiéndose.
En Panamá, el desempeño de los próximos meses permitirá observar si la reducción de los saldos hipotecarios y de construcción se mantiene y cómo evoluciona la calidad de estas carteras, particularmente en el financiamiento destinado a proyectos constructivos.