Números importantes del sector
- 7% se incrementaron las colocaciones de primas suscritas los primeros 11 meses de 2012.
- 2 compañías, Seguros Fedpa y Nacional de Seguros, venden microseguros para los que ganan menos.
- 70 millones en impuestos estiman generar las actividades de las aseguradoras en Panamá en 2012.
Ejecutivos aciertan en los resultados del ramo Incendio
- Los mayores incrementos en siniestralidad en Panamá se produjeron en los ramos automóviles con 16.68%, salud con un 12.71% e incendios y L. Aliadas -32.80%, esta última con una disminución en comparación al año 2011, a pesar de las inundaciones ocurridas el 25 de noviembre.
- Hay que resaltar que ejecutivos del gremio habían pronosticado que los siniestros se elevarían, pero no a la magnitud del hecho antes mencionado, porque aseguran que los consumidores en Panamá no le prestan la debida atención al tema de las pólizas de seguro.
Una póliza de seguro ¿para qué? Esta es la pregunta que se hacen los consumidores cada vez que les ofrecen este servicio con la promesa de que les garantizan su futuro y el de sus familias en caso de muerte, enfermedad, incendio o cualquier otro percance que les pueda ocurrir en el día a día.
Las estadísticas de la Superintendencia de Seguros y Reaseguros de Panamá reflejan un incremento en la venta de seguros. Hasta el mes de noviembre de 2012, se colocaron 1,001 millón 497 mil 802 dólares, 7% más en comparación con el mismo periodo de 2011.
Eso quiere decir que de enero a noviembre de 2012 se ofertaron 65 millones 475 mil 741 dólares más que el año anterior, cuando se colocaron 936 millones 22 mil 61 dólares para este mismo periodo de 2011.
Sin embargo, a pesar de estas cifras la población en general carece de la cultura de adquirir un seguro y la mayoría de las primas son producto de una exigencia, sobre todo por entidades acreedoras del préstamo, o sea bancos, cooperativas, financieras, y como requisito para el revisado vehicular.
Entre los financiamientos que por seguridad le exigen al cliente una póliza de seguros están los hipotecarios, los préstamos de automóviles, entre otros.
El cliente debe tener claro que los ramos de seguros como autos, hipotecas, entre otros no cubren el contenido (pertenencias) de las personas, como los muebles en el caso de viviendas y artículos de valor en los vehículos.
Al adquirir este tipo de seguro, solo están cubriendo la edificación como medida de seguridad para mantener la misma en buen estado para revenderla y garantizar el recobro del saldo crediticio, señaló Eduardo Fábrega, presidente de la Asociación Panameña de Aseguradores (Apadea).
Explicó que no hay excusas para que los consumidores no adquieran una póliza, porque el mercado panameño está integrado por 30 empresas aseguradoras, las cuales comercializan todo tipo de seguros.
Quién es quién.
Del total de empresas que operan en el país, la Compañía Internacional de Seguros mantiene el liderazgo en el sector, pero con un índice sumamente estrecho de 1.51% de diferencia con Assa Compañía de Seguros, lo que indica que ninguna de las dos aseguradoras pueden descuidarse en ejecutar estrategias de negocios y pensar en qué nuevo plan emplearán para 2013.
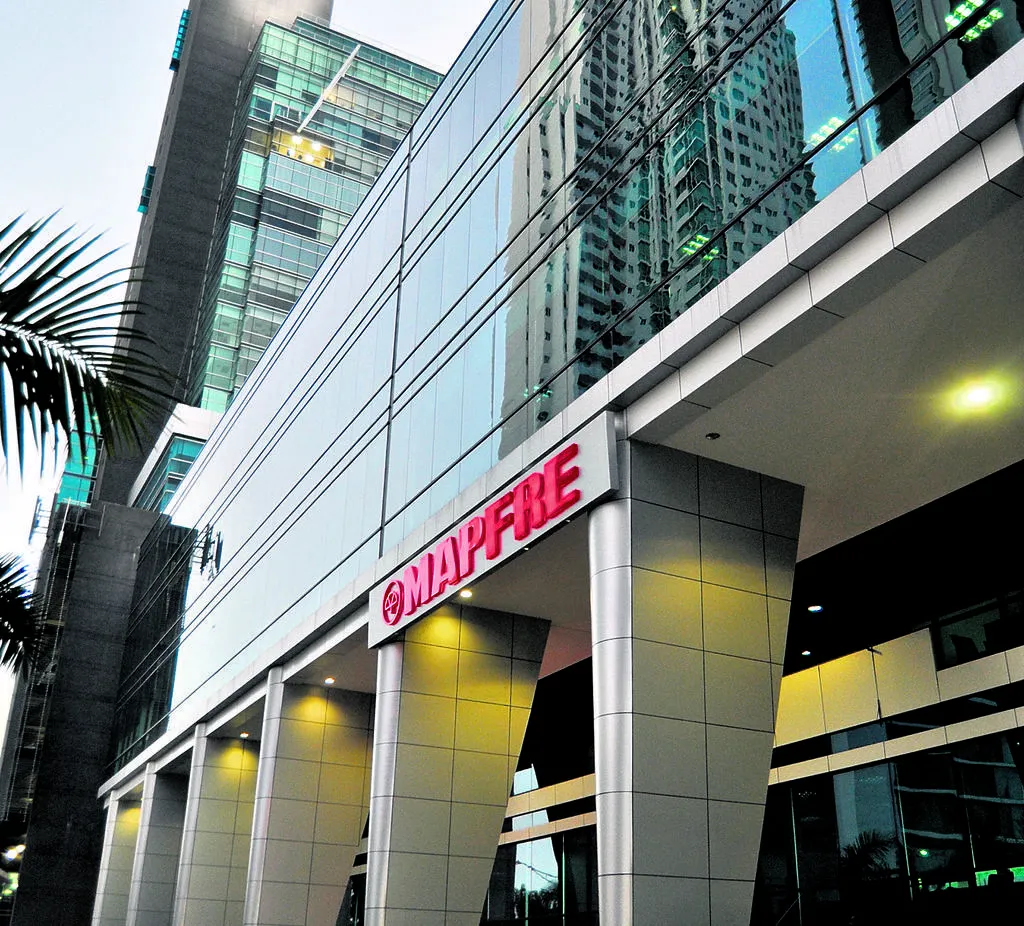
Mientras, Mapfre Panamá el año pasado registró un constante incremento en sus ventas, prueba de ello es que ocupa el tercer lugar en primas, con una variación porcentual de 2.52 con respecto a la que ocupa el segundo puesto, revelaron los datos de la Superintendencia de Seguros y Reaseguros de Panamá a noviembre de 2012.
Los ramos que reportaron la mayor venta durante este periodo fueron los de salud con un alza de 15.61%, autos con 9.22% y colectivo de vida con 4.71%. Lo cierto es que la venta de seguros es una de las actividades de mayor valor agregado de la economía al representar un 3.5% del PIB.