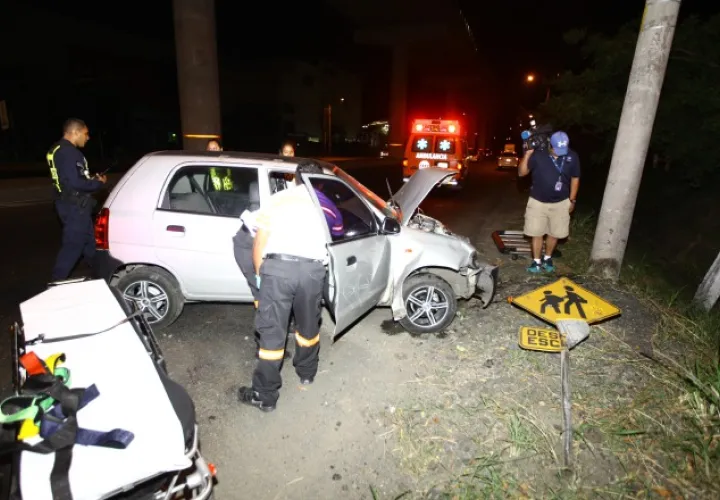
La falta de un consenso entre las compañías aseguradoras y el ente regulador de esta actividad es la razón principal que ha hecho que el proyecto de ley 232, que regula el seguro obligatorio básico de accidentes de tránsito, no haya sido sancionado.
Así lo indican algunos miembros del sector asegurador consultados, los cuales destacan que la implementación de esta ley implicará que esta póliza, que es de uso obligatorio en el país, aumente de precio, lo cual tiene que acordarse con la Superintendencia de Seguros.
En tanto, consumidores señalan que el sector asegurador está muy ligado a la actividad bancaria, lo cual influye en que se sancione o no una ley, dependiendo del impacto que genere en la banca local, situación que, a juicio de ellos, también pudiera estar implicando que esta no haya sido sancionada.
En Panamá, de acuerdo con cifras de la Autoridad de Tránsito y Transporte Terrestre, el parque vehicular asciende a un poco más 1.2 millones de unidades, los cuales por ley deben estar asegurados.
De estas, según la Tesorería Municipal de Panamá, hasta diciembre de 2015, la totalidad de unidades con matrículas por esta entidad ascendía a 535 mil 762, cerca de un 50% del parque vehicular panameño.
Sin embargo, datos de la Superintendencia de Seguros y Reaseguros de Panamá señalan que en Panamá existen tan solo unas 699 mil 224 pólizas de autos vigentes hasta mayo de 2016, con un crecimiento de 39.2% en comparación con 2015, cuando se registraban 196 mil 983 pólizas.
Pólizas que han pagado en primas suscritas un total de 64 millones 762 mil 585 dólares con un crecimiento de 2.4% comparado con 2015, cuando los pagos ascendían a 63 millones 236 mil 178 dólares en primas.
Pagos que pudieran aumentar cuando entre en vigencia la Ley 232, que regula el seguro obligatorio.
De acuerdo con Gerald Godoy, director de agencias de Seguros Sura, la implementación de esta ley no se ha dado entre la Superintendencia y las compañías porque implica que las aseguradoras tendrán que cobrar más por esta póliza.
Esta póliza vendría a reemplazar la de cobertura de daños a terceros y con la modificación quedaría estipulado es que si una persona bajo los efectos del alcohol comete una infracción, el pago por los daños ocasionados recaería en las aseguradoras.
Godoy destacó que actualmente una póliza de seguro obligatoria de daños a terceros tiene un costo mínimo de 60 dólares la más sencilla y puede llegar a superar los $150 en caso de coberturas específicas.
Resaltó que, por ejemplo, una póliza que hoy día puede estar costando $90, cuando entre en vigencia la ley 232 puede incrementarse entre 30 y 40 dólares.
Esto les representaría más de $120 millones a las aseguradoras, al calcular el millón 200 autos que hay en el país por el precio mínimo en que quedarán costando las pólizas $100.
Agregó que esta situación también podría tener una implicación a la alza en los siniestros incurridos (pagos por reclamos) en el ramo de seguros de automóviles, los cuales hasta mayo de este año han subido en un 14.6%.
A mayo de 2016, las compañías de seguros han pagado en reclamos $69 millones 139 mil 455 dólares, mientras que en el mismo periodo, los pagos ascendieron a $60 millones 345 mil 12 dólares.
Por su parte, Dídimo Barba, presidente de DHB Seguros, coincide con Godoy y destacó que el problema de su sanción está ligada a la falta de consenso entre las compañías y el ente regulador.
En tanto, Pedro Acosta, presidente de la Unión Nacional de Consumidores y Usuarios de la República de Panamá (Uncurepa), destacó que regularmente, si alguna una ley afecta el sistema bancario, ello incide en que sea sancionada o no, ya que todas las aseguradoras tienen que ver con bancos.
El presidente de Uncurepa señaló que estas modificaciones a la ley sin duda traerán un incremento en los precios de los seguros de autos para todos los propietarios de vehículos.
Acosta resaltó que luego de que esta ley fuese aprobada en tercer debate, el Ejecutivo contaba con un periodo de 30 días para sancionarla o vetarla, sin embargo, eso no se ha dado.
Mientras, Olmedo Estrada, presidente del Colegio de Economistas, destacó que lo que pudiera tener aguantada la sanción de esta ley es el tema de los costos que tendrían que aumentar las compañías de seguro para enfrentar gastos adicionales por esto.