La Iglesia Católica cuestionó ayer duramente la distribución de presevativos por parte de algunas agrupaciones y funcionarios del Ministerio de Salud (MINSA) a lo largo y ancho de la ruta del carnaval, alegando que esta iniciativa induce a las personas a tener relaciones sexuales en estos días.
Para el padre David Cosca, repartir condones no es la solución moral, porque con ello no se promueven los valores humanos ni cristianos, ni se está tomando en serio el valor de la vida.
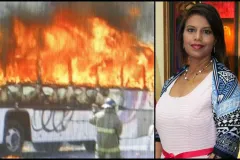
En tanto, un incendio se produjo en un local comercial en la calle central de Santiago de Veraguas, originado por un fuego artificial. A pesar de que los bomberos tuvieron que luchar con el fuego, no hubo víctimas ni heridos.
Otro incendio se registró en el Turiscentro El Recreo en Aguadulce, sin víctimas.
Este impuesto, se añade, ha demostrado su capacidad recaudadora en la región, pero también ha sido el tributo más polémico.
Sus defensores dicen que ante la debilidad del impuesto sobre la renta y de la facilidad con que es evadido o eludido por las empresas, se justifica un impuesto imperfecto pero efectivo que, en la medida en que sea bajo, no representa un costo exagerado para las empresas, especialmente si puede ser acreditado como parte del impuesto sobre la renta.
Al ser acreditado al impuesto sobre la renta, constituye una forma de no castigar a aquellas empresas que lo declaran y pagan, al tiempo que se reconoce que existen empresas que por la vía de la contabilidad falsa y la declaración de pérdidas intenta evadirlo. El supuesto de fondo es que varias empresas no declaran honestamente lo que perciben.
Por su parte, los críticos del impuesto a activos parten del supuesto implícito de que las empresas sí declaran sus pérdidas y ganancias reales, y destacan dos argumentos: es un impuesto que castiga a las empresas independientemente de su nivel de ganancias, y afecta en mayor grado a ciertos sectores que a otros, dependiendo de la importancia relativa de los activos o de las ventas brutas en cada sector.
En la práctica, se asegura que esta experiencia ilustra la dificultad de asegurar un impuesto efectivo sobre la renta de empresas, así como la falta de acuerdo con sectores empresariales y gubernamentales sobre la manera más práctica de hacer tributar a las empresas.


Contenido patrocinado



Últimas noticias