ESTADÍSTICA DE LA BANCA PANAMEÑA
10.6%- es el índice de la fluidez por el buen desempeño de la economía al primer semestre de 2012.
- mil 97 millones de dólares es el saldo de los depósitos hasta julio de este año.
- bancos componen el Centro Bancario Internacional, informó la Superintendencia de Bancos.
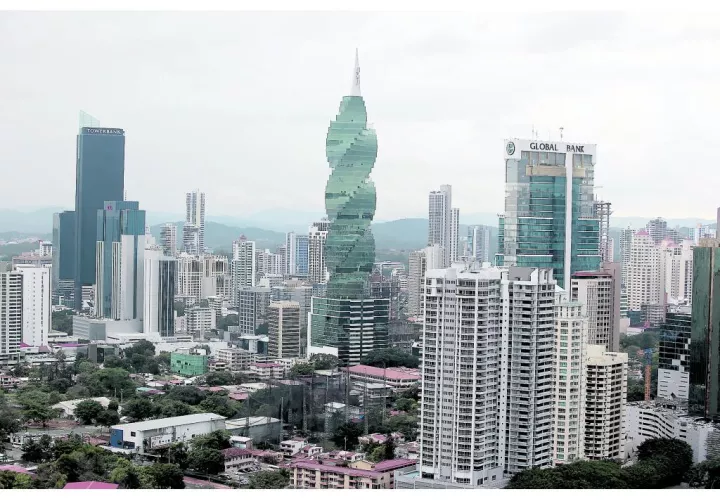
El total de activos del Sistema Bancario Nacional asciende a 69 mil 662 millones de dólares a julio del año en curso, una variación de 12.7% o $61 mil 808 millones en los últimos doce meses, presentando niveles confiables de liquidez (disponibilidad de dinero en efectivo) de un 22.5% y una sólida capitalización, según las estadísticas de la Contraloría General de la República.
Los números demuestran la fortaleza de la actividad bancaria local, que no se ha visto afectada por la crisis que están pasando las economías de Estados Unidos y de Europa y que ha ocasionado el cierre de varias entidades financieras en esas regiones, según los banqueros consultados.
Alberto Diamond, superintendente de Bancos de Panamá, asegura que el sector financiero en Panamá tiene características que le permiten ser una plaza confiable como lo son la regulación y supervisión eficientes y confiables, la confidencialidad y reserva bancaria, más de 100 años de economía dolarizada, la adopción de estándares internacionales, seguridad del sistema y el libre flujo de capitales.
Explicó que estas características hacen de Panamá “un mercado atractivo y un lugar singular para que los bancos de primer orden se establezcan en nuestra plaza”, y las oportunidades de negocios e inversión que brinda la nación se den con mayor fluidez por el buen desempeño de la economía que, al primer semestre registró un incremento de 10.6% del Producto Interno Bruto al compararlo con el mismo periodo del 2011.
Los depósitos a julio de este año sumaron unos 52 mil 97 millones de dólares, con una variación de 10.9%, según datos de la Contraloría General de la República.
No obstante, hay que resaltar que los depósitos internos fueron los que reflejaron la mayor participación con un saldo de 35 mil 534 millones de dólares, lo que representa una variación de un 11%, seguido por los depósitos externos con unos 16 mil 563 millones de dólares, lo que representa una variación de 10.8%.
El saldo de los préstamos concedidos asciende a unos 43 mil 344 millones de dólares, lo que representa una variación de un 13.9%, en relación con igual periodo del año pasado.
Subraya que los financiamientos al sector interno fueron los que reportaron la mayor participación en el mercado local, con un total de unos 31 mil 206 millones de dólares, lo que representa una variación de 16.5%, seguido por el sector externo con un saldo de 12 mil 138 millones de dólares, lo que representa una variación de 8%.
El índice de adecuación de capital, un requisito que deben cumplir los bancos para garantizar su solvencia, es de 16.1%, es decir, el doble de lo exigido por el Comité de Basilea y un fiel reflejo de la sólida capitalización bancaria.
Jayson E. Pastor, gerente general de la Caja de Ahorros, manifestó que la banca panameña vive un momento de crecimiento importante, debido al auge económico que tiene el país. Esto se ve reflejado en que la banca ha aumentado significativamente lo que es la cartera de crédito a los sectores comerciales, industriales y también el crédito al consumo.
“Esperamos que esto continúe, producto del bajo desempleo que hay en el país y de todos los proyectos de infraestructura que se están realizando”, puntualizó Pastor.
Pastor afirma que las estimaciones para el próximo año indican que la economía panameña seguirá en franco crecimiento, lo cual debe verse reflejado en la banca, en donde existen muchos créditos que se están estructurando o negociando y esos mismos créditos se deben estar desembolsando en el 2013, y dijo que espera que la cartera de crédito siga en aumento.
La banca local muestra diversas características, entre ellas podemos destacar muy buenos niveles de liquidez, un buen acceso al crédito, las políticas de crédito se han mantenido bastante prudentes y los índices de morosidad se mantienen estables, con tendencia hacia la baja, dijo Pastor.
La banca se mantiene en una posición buena, por su fortaleza y los bancos están manteniendo niveles de capitalización adecuados.