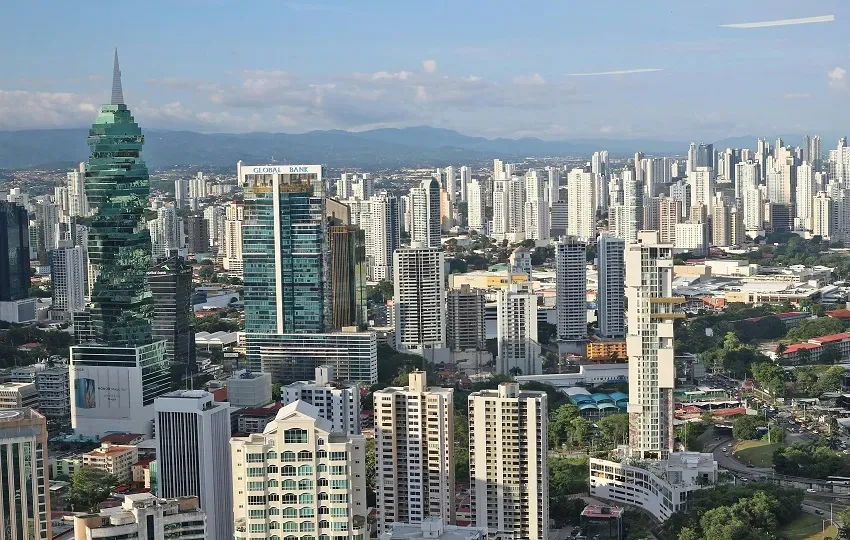
La industria bancaria panameña mantiene indicadores de solidez, liquidez y capitalización, aunque enfrenta el desafío de impulsar el financiamiento a la economía local, en medio de un crecimiento moderado del crédito interno y mayores presiones relacionadas con el entorno económico y fiscal del país.
Así lo revela el más reciente análisis de Deloitte, elaborado a través de Econosignal, sobre la evolución del Centro Bancario Internacional (CBI) y las tendencias que marcaron su desempeño durante 2026.
De acuerdo con el informe, los activos totales del CBI registraron un crecimiento interanual de 6.92% a julio de 2026. Sin embargo, buena parte de ese aumento estuvo impulsado por las inversiones en valores, que se incrementaron 19.06%.
En contraste, la cartera neta de crédito creció 4.88%, mientras que los préstamos internos apenas aumentaron 1.96%, una diferencia que refleja que la expansión de los balances bancarios no se está traduciendo en un mayor financiamiento para las actividades económicas dentro del país.
El análisis señala que cerca del 75% del crecimiento de la cartera provino del componente externo, lo que evidencia que uno de los principales desafíos del sistema financiero está en fortalecer su intermediación en el mercado doméstico.
Otro cambio importante es la composición de las fuentes de financiamiento. Los depósitos externos pasaron de representar el 36.3% del total en diciembre de 2022 a 41.8% en junio de 2026.
Este comportamiento estuvo impulsado principalmente por el crecimiento de los depósitos de particulares no residentes, que aumentaron 16.19%. Según el análisis, estos recursos corresponden al ahorro privado regional y no necesariamente a financiamiento interbancario.
A su vez, las inversiones en valores adquirieron mayor peso dentro de los activos bancarios, al representar cerca del 59% del incremento registrado en el balance del sistema.
Desafíos para los próximos meses
De cara a los próximos 12 meses, Deloitte identifica varios indicadores que permitirán medir la evolución del sector y su capacidad para acompañar el crecimiento económico de Panamá.
Uno de ellos será la recuperación del crédito interno. El informe plantea que será importante observar si la cartera local logra superar un crecimiento del 6%, lo que permitiría que el financiamiento bancario vuelva a acompañar la expansión del producto interno bruto (PIB) nominal.
También será relevante la cobertura de la cartera vencida, que debería superar el 100%, así como las decisiones de las calificadoras Moody's y Standard & Poor's (S&P), debido a su impacto en la percepción internacional sobre la capacidad fiscal y financiera del país.
Otro factor que podría incidir en las perspectivas económicas es una eventual reapertura de la mina Cobre Panamá. Según las proyecciones citadas en el análisis, este escenario podría elevar entre uno y dos puntos porcentuales las estimaciones de crecimiento del PIB para 2027.
En el ámbito internacional, las decisiones de la Reserva Federal de Estados Unidos (Fed) también representan un elemento de seguimiento, debido a que nuevas alzas en las tasas de interés podrían encarecer el financiamiento y limitar la recuperación del crédito local, además de ejercer presión sobre la morosidad.
Daniel Zaga, socio y economista jefe de Deloitte Spanish Latin America, señaló que, pese a la solidez del sistema bancario panameño, será determinante observar el comportamiento del crédito interno y la capacidad del sector financiero para adaptarse a las condiciones económicas.
«A pesar de que Panamá mantiene un sistema bancario sólido, será clave observar cómo evoluciona el crédito interno y cómo el sistema financiero logra adaptarse para seguir impulsando el crecimiento económico del país», manifestó.
Riesgos para el sistema financiero
El informe identifica tres riesgos principales para el entorno financiero panameño: el soberano, el fiscal y las condiciones derivadas de la dolarización.
En materia de riesgo soberano, destaca la calificación de Fitch Ratings, que mantiene a Panamá en BB+, dentro del grado especulativo.
También advierte sobre las particularidades de un sistema dolarizado, que no cuenta con una política monetaria propia ni con un prestamista de última instancia, por lo que las variaciones en las tasas de interés internacionales pueden incidir directamente en el costo del financiamiento.
El panorama fiscal y el futuro de Cobre Panamá completan los factores de riesgo señalados por Deloitte. El análisis sitúa la deuda pública alrededor del 56% del PIB y recuerda que la mina, cerrada desde 2023, representaba aproximadamente el 5% del producto interno bruto y el 7% de los ingresos externos del país.
Aunque los indicadores muestran que la banca panameña conserva condiciones de estabilidad, el informe advierte que el reto está en lograr que los recursos disponibles se traduzcan en mayores préstamos para empresas y consumidores.
En ese sentido, la capacidad del sistema financiero para fortalecer el crédito interno será determinante para acompañar la actividad económica y sostener el crecimiento del país.