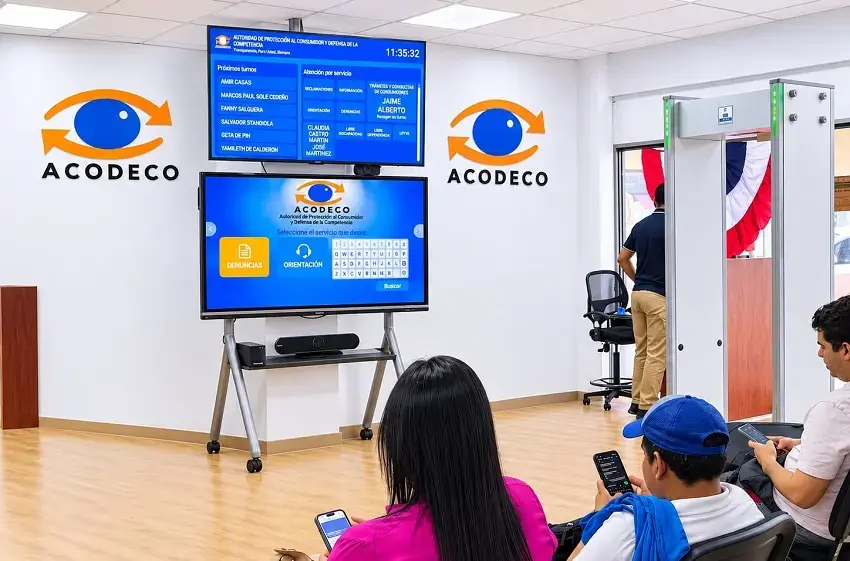
Cerca de $300 mil en multas ha impuesto la Autoridad de Protección al Consumidor y Defensa de la Competencia (Acodeco) en lo que va del año, luego de comprobar infracciones a la Ley 24 de 2002, que regula el manejo de la información sobre el historial de crédito de los consumidores.
Jaime Guzmán, jefe de Investigación de la Acodeco, explicó que las sanciones responden a incumplimientos de las disposiciones que deben acatar los agentes económicos que manejan y reportan información crediticia.
La legislación establece multas de entre $1,000 y $5,000 para las infracciones graves, mientras que las muy graves pueden alcanzar entre $5,000 y $10,000.
Guzmán indicó en Sertv Noticias que entre las principales quejas que recibe la institución figuran los reclamos contra agencias de cobro, particularmente de consumidores que aseguran no mantener una relación con estas empresas, debido a que sus obligaciones fueron cedidas a terceros.
Otro motivo frecuente de inconformidad es la permanencia de deudas en el historial de crédito después de cumplirse cinco años desde el último pago o la cancelación de la obligación.
En estos casos, cuando se comprueba que el agente económico debió eliminar el reporte y no lo hizo, la Acodeco ordena retirar esa información del historial crediticio.
También se reciben solicitudes para verificar el historial numérico, debido a que algunos consumidores cuestionan si los registros reflejan correctamente los pagos que han realizado.
¿Cómo presentar un reclamo?
Para iniciar una queja, el consumidor debe acudir a la Acodeco y completar un formulario. Guzmán recomendó presentar un historial de crédito actualizado y la cédula de identidad personal para que la institución pueda abrir el expediente correspondiente.
El funcionario también exhortó a los ciudadanos a consultar periódicamente su historial crediticio para evitar sorpresas al momento de solicitar un préstamo o financiamiento.
Advirtió que, en muchos casos, las personas descubren que mantienen un reporte negativo cuando una entidad financiera les rechaza una solicitud de crédito.
Quienes tengan atrasos en sus compromisos deben acercarse a la entidad financiera para gestionar un arreglo de pago o una reestructuración de la deuda. Mantenerse al día con los pagos permitirá mejorar progresivamente su comportamiento crediticio hasta cancelar la obligación.