Panamá
Pólizas de seguro no siempre cubren daños parciales por sismos
- Cristabel Escala
- /
- cescala@epasa.com
- /
- @PanamaAmerica
Las pólizas de incendio y estructura pueden incluir extensiones para riesgos catastróficos, pero la protección depende de las condiciones contratadas.
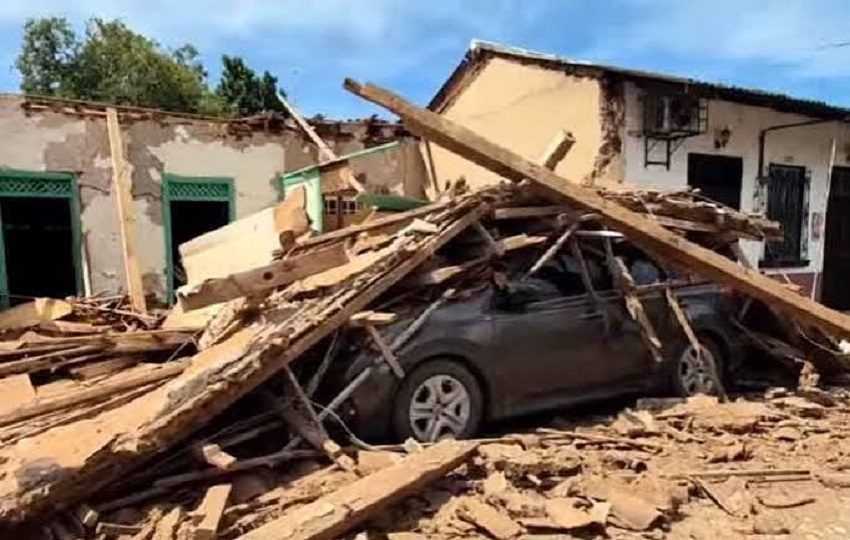
Las personas que adquieren un seguro ya sea para su vivienda, comercio o automóvl deben conocer qué realmente les esta cubriendo. Foto: Archivo
Los daños que deja un terremoto en una vivienda no necesariamente están cubiertos por el seguro hipotecario. En Panamá, algunas pólizas tienen limitaciones frente a afectaciones parciales, como rajaduras en paredes y estructuras.
Víctor Manuel Pérez, corredor de seguros y fiscal de la junta directiva de la Asociación de Productores de Seguros de Panamá (Aprosepa), señaló que las coberturas para viviendas, apartamentos y establecimientos comerciales se ofrecen mediante pólizas de incendio y estructura, a las que pueden añadirse extensiones para riesgos catastróficos.
Elígenos como fuente preferida y accede más fácilmente a nuestras noticias cuando busques información en Google.
Actualmente las pólizas cubren incendio de estructura, rayos, daños por explosión, humo o agua, impacto de vehículos, humo, remoción de escombros, y ahora lo que se llama extensión de cubiertas catastróficas que es lo que se llama terremoto o vendaval, señaló Pérez.
El directivo advirtió que contar con un seguro vinculado a una hipoteca no significa necesariamente que el propietario tenga una cobertura amplia ante cualquier eventualidad.
Según explicó, algunos bancos ofrecen productos básicos orientados a proteger el compromiso financiero de la entidad, que pueden tener limitaciones frente a daños parciales en la estructura.
Como ejemplo, expuso el caso de un cliente cuya vivienda presentó rajaduras. De acuerdo con su explicación, la póliza contratada a través del banco no contemplaba ese tipo de afectaciones parciales, por lo que el propietario podría enfrentar dificultades para obtener una indemnización.
El representante de Aprosepa recomendó a quienes adquieren una vivienda mediante financiamiento verificar que incluye su póliza y si contempla daños parciales en paredes, columnas u otros componentes de la estructura.
de seguro están las de daños a terceros y las compresnsivas que cubren rayones al automóvil, hurto o robo, caída de objetos, entre otros.
pólizas contra desastres naturales exactamente no existen, ofrecen una llamada extensión de cubiertas catastróficas.
al momento de adquirir una el banco se la oferta, pero los expertos recomiendan que verifique las condiciones de las mismas.
todas las pólizas se renuevan al año, a excepción de aquellas que son de renovación automática.
En cuanto a los automóviles, Pérez aclaró que no existe una póliza independiente destinada exclusivamente a cubrir los daños ocasionados por desastres naturales.
Mencionó que los seguros de responsabilidad civil contemplan determinadas lesiones personales y daños a la propiedad de terceros, mientras que las pólizas comprensivas pueden proteger el propio vehículo frente a riesgos como rayaduras, robo y caída de objetos, según las condiciones contratadas.
El corredor recomendó a los conductores revisar las condiciones de sus seguros para identificar qué situaciones están cubiertas y cuáles quedan excluidas. Contar con una póliza comprensiva no significa necesariamente que todos los daños derivados de un fenómeno natural estén incluidos, por lo que es necesario confirmar el alcance de la protección con la aseguradora.
Ante el riesgo de eventos sísmicos y otros fenómenos naturales, el corredor aconsejó no limitarse a contratar un seguro para cumplir con un requisito bancario, sino verificar que la póliza responda a las necesidades del bien asegurado.
Conocer las coberturas y exclusiones puede ayudar a evitar sorpresas al momento de presentar un reclamó.
Para comentar debes registrarte y completar los datos generales.